同一份半年报里,丰田给出了两组方向相反的信息:北美市场从亏损转为盈利,全年纯电销量目标却被下调。前者是当期成绩,后者是对未来的判断,把它们并排看,比单看任何一个数字都更有意义。
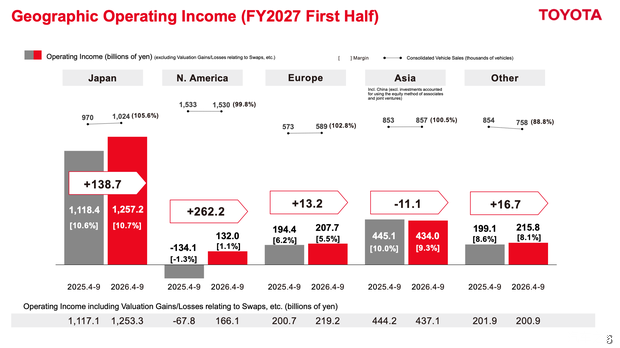
北美:亏1341亿变成赚1320亿
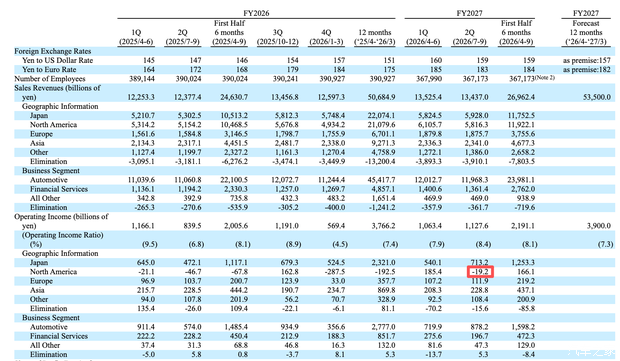
北美是这次财报最抢眼的部分。去年上半年,丰田在北美亏损1341亿日元;今年同期变为盈利1320亿日元,同比改善2622亿日元。一年之间完成扭亏,靠的是三股力量叠加。
第一股是价格。油价上涨带动造车原材料涨价,芯片厂商又把产能挪去生产高端AI芯片,车载芯片价格随之上行。上游成本全面抬升,丰田选择上调北美市场售价,把压力传导给终端消费者。
第二股是关税。2025年9月以前,美国对日本汽车征收27.5%的关税;美日贸易协议达成后,税率降到如今的15%。少缴的这一截,直接变成留在手里的利润。
第三股是需求结构。油价高企让美国消费者的用车账本变得敏感,为了少烧油,更多人把目光投向混动车,丰田的混动产品因此在这一轮换购中卖得相当好。
但盈利的持续性要打个问号。上半年北美营业利润1661亿日元,拆到单季,二季度其实是亏损192亿日元。往前看几个季度,丰田在北美基本是亏几个季度才赚一个季度的节律,能否稳住,还得继续跟踪。
纯电:上半年翻倍,全年目标却降了7万辆
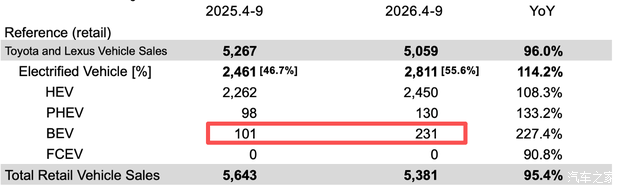
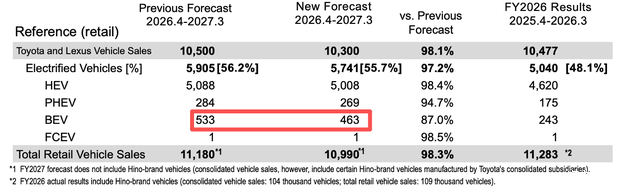
另一面则冷静得多。上半年丰田纯电车型卖出23万辆,去年同期为10万辆,翻了一倍多。放在燃油车为主的销量结构里,这个增速算是亮点。
可规模仍是短板。一家年销接近1000万辆的车企,半年纯电只有20多万辆,在全球市场里很难称得上主流。更值得注意的是,丰田一边交出翻倍的半年度成绩,一边把全年纯电销量目标从53.3万辆下调到46.3万辆。
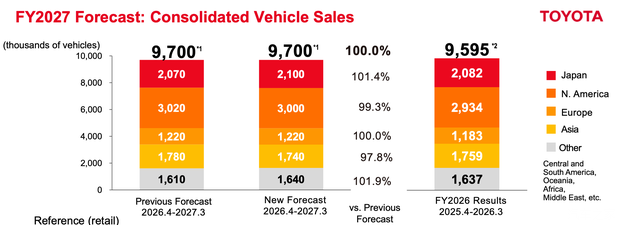
总销量目标970万辆没有变化,但区域分配做了调整:日本上调3万辆,北美和亚洲分别下调2万辆和4万辆。数字不大,指向却很明确——管理层对亚洲市场更谨慎。
为什么对亚洲谨慎:中国车企正在出海
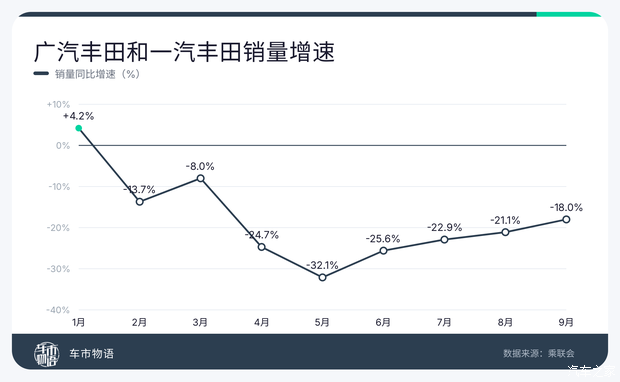
谨慎并非没有依据。丰田在中国的表现已经给出预警:价格一轮轮下调,销量仍然持续走低。今年除1月销量增速为正,其余8个月全部下滑;前9个月,一汽丰田与广汽丰田合计售出94万辆,同比减少18%。
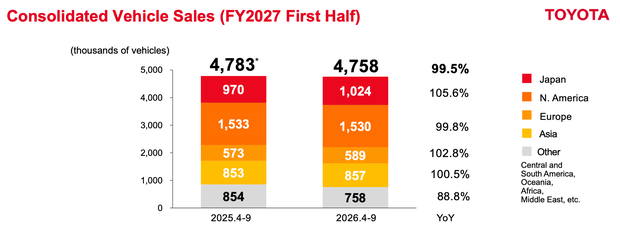
与此同时,丰田全球销量只是小幅回落。上半年476万辆,比上年同期少2.5万辆。以燃油车为主的销量结构,让油价暴涨在海外市场几乎没有造成明显冲击,中国与海外出现了完全不同的走势。
真正的变量在海外。中国车企正加速出海,国内市场上自主品牌围攻日系车的竞争方式,很可能被复制到东南亚、中东、拉美等地。丰田要守的,是混动的既有优势;要补的,是纯电这块短板。这两件事同时做好,难度远高于一份半年报所呈现的那样轻松。
编者说
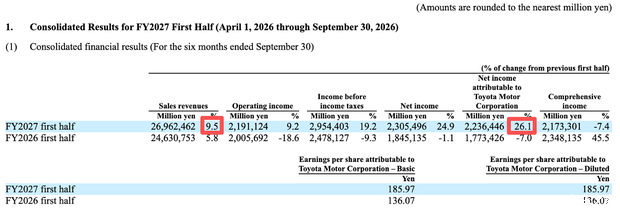
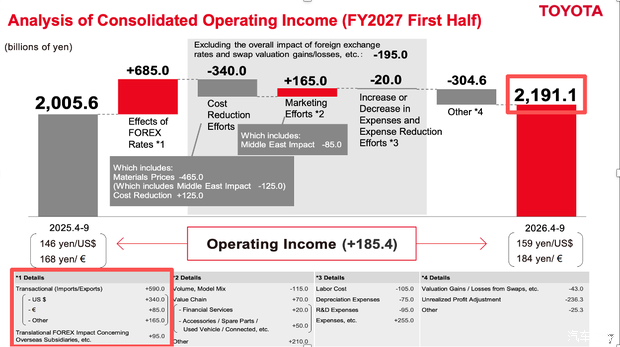
这份半年报的漂亮,有相当一部分来自汇率。日元兑美元从146贬到159,海外利润折回日元后账面变大,按公司披露,汇率对营业利润的贡献约5900亿日元,而上半年营业利润约2.19万亿日元,粗算接近三成。营收同比增9.5%、归母净利润同比增26.1%,这种放大关系里,经营改善和折算红利各占多少,需要分开算。汇率是外生的,涨价受制于竞争,关税随谈判变动,三者都不完全由企业掌控。丰田真正能握在手里的,只有产品——而纯电目标下调7万辆这件事,恰恰说明这张牌还没打好。
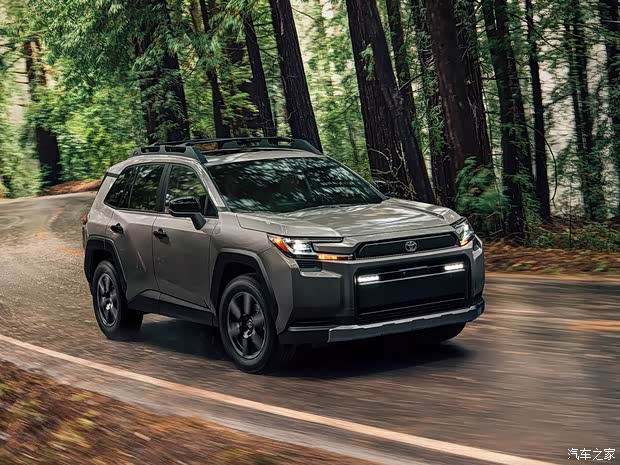
(图片来源:汽车之家)
本站内容均转载自网络公开渠道,仅用于行业信息免费交流。FT新车网 » 北美扭亏、纯电降标:丰田半年报的两张面孔